
ที่ผ่านมา ธุรกิจให้ความสำคัญกับการพิสูจน์และยืนยันตัวตนเพื่อให้มั่นใจว่าผู้ที่กำลังสมัครบริการหรือทำธุรกรรมคือบุคคลตามที่กล่าวอ้างจริง ไม่ว่าจะเป็นการเปิดบัญชี สมัครสินเชื่อ ลงทุน หรือใช้บริการทางการเงินผ่านช่องทางดิจิทัล แต่ในวันนี้ ในโลกการเงินดิจิทัล การรู้ว่า “ลูกค้าคือใคร” อาจไม่ใช่จุดสิ้นสุดของกระบวนการอีกต่อไป
เมื่อบริการทางการเงินกำลังเข้าสู่ยุคที่ข้อมูลสามารถถูกนำมาใช้ประกอบการให้บริการได้มากขึ้น คำถามสำคัญจึงไม่ได้มีเพียงแค่
“ลูกค้าคือใคร?”
แต่เริ่มขยายไปสู่คำถามที่ว่า
“ลูกค้ามีข้อมูลอะไร
และต้องการนำข้อมูลนั้นไปใช้เพื่ออะไร?”
นี่คือจุดที่ Digital Identity และ Data Sharing เริ่มเข้ามาเชื่อมโยงกันอย่างชัดเจน เมื่อธนาคารแห่งประเทศไทยและหน่วยงานที่เกี่ยวข้องได้ทำการพัฒนาโครงการ Your Data ขึ้นโดยมีเป้าหมายให้ผู้ใช้บริการสามารถใช้สิทธิส่งข้อมูลของตนเองที่อยู่กับผู้ให้บริการทางการเงินและหน่วยงานต่าง ๆ ไปยังผู้ให้บริการที่ต้องการผ่านช่องทางดิจิทัล บริการทางการเงินในวันนี้ ก็ตอบโจทย์มากขึ้นกว่าที่เคย
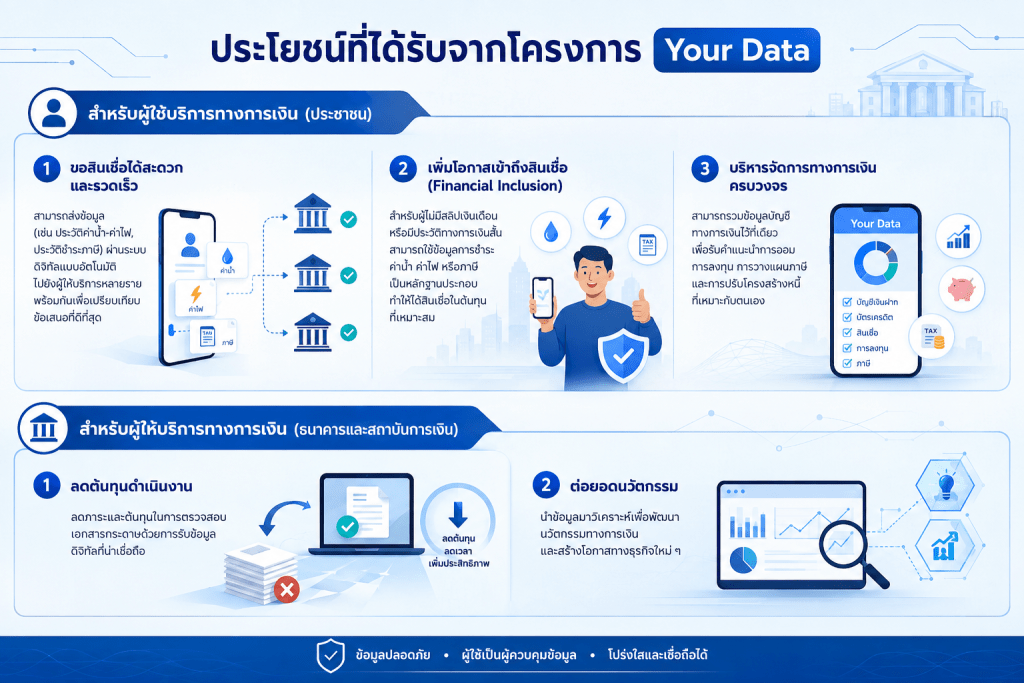
โครงการ Your Data คืออะไร?
โครงการ Your Data หรือ “ข้อมูลของคุณ สู่บริการทางการเงินที่ตอบโจทย์” เป็นโครงการที่ธนาคารแห่งประเทศไทย (ธปท.) ร่วมกับหน่วยงานภาครัฐ หน่วยงานกำกับดูแล และสมาคมผู้ให้บริการทางการเงินที่เกี่ยวข้องรวม 22 แห่ง ครอบคลุมกระทรวงการคลัง, สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (กลต.), สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.), กรมสรรพากร, สำนักงานพัฒนารัฐบาลดิจิทัล (สพร.), การไฟฟ้า, การประปา และสมาคมภาคการเงินต่าง ๆ เพื่อสร้างกลไกให้ประชาชนสามารถ “ใช้สิทธิส่งข้อมูลของตนเอง” ที่ผูกอยู่กับหน่วยงานต่าง ๆ ไปยังผู้ให้บริการทางการเงินที่ต้องการ ผ่านช่องทางดิจิทัลที่สะดวกและปลอดภัย ได้รับบริการทางการเงินที่ตรงใจและเหมาะสมที่สุด
เป็นความร่วมมือระหว่างหน่วยงานภาครัฐ ที่จะสร้างกลไกรับส่งข้อมูลทั้งในและนอกภาคการเงิน ซึ่งจะเป็นโครงสร้างพื้นฐานสำคัญที่จะช่วยพัฒนาบริการทางการเงินที่ตอบโจทย์ประชาชนและธุรกิจ รวมถึงสนับสนุนเศรษฐกิจดิจิทัล เพื่อให้มั่นใจว่าการรับ/ส่งข้อมูลมีความปลอดภัย มีการบริหารจัดการความเสี่ยงที่ดี ขณะที่ผู้ให้บริการภายใต้กำกับนี้ ปัจจุบันมีจำนวนและศักยภาพเพียงพอที่จะพัฒนาบริการที่เป็นประโยชน์กับประชาชนในวงกว้าง ทั้งด้านสินเชื่อ การลงทุน การประกันภัย และการวางแผนทางการเงิน


แนวคิดนี้ไม่ได้เปลี่ยนแค่ประสบการณ์ของผู้ใช้เท่านั้น แต่ยังทำให้ธุรกิจต้องมองกระบวนการ Identity และ Data Sharing เชื่อมโยงกันมากขึ้น เพราะการส่งต่อข้อมูลไม่ได้มีเพียงเรื่องของการรับ–ส่งข้อมูลผ่านระบบ แต่ยังเกี่ยวข้องกับการยืนยันว่า “ใคร” เป็นผู้ขอใช้ข้อมูล “ข้อมูลอะไร” กำลังถูกส่ง และ “ส่งไปเพื่ออะไร”
ที่ผ่านมา หากต้องการสมัครสินเชื่อหรือใช้บริการทางการเงิน ผู้ใช้บริการอาจต้องรวบรวมเอกสารจากหลายแหล่งด้วยตัวเอง เช่น Statement รายการเดินบัญชี เอกสารแสดงรายได้ หรือข้อมูลที่ช่วยสะท้อนพฤติกรรมทางการเงิน ก่อนนำส่งให้ผู้ให้บริการ
กระบวนการดังกล่าวไม่เพียงใช้เวลา แต่ยังสร้างภาระให้กับผู้ใช้บริการ ทั้งในด้านการรวบรวมเอกสาร การตรวจสอบข้อมูล และการจัดเตรียมเอกสารให้ตรงตามเงื่อนไขของแต่ละบริการ
Your Data จึงเข้ามาช่วยเปลี่ยนแนวคิดจาก “ลูกค้าต้องนำข้อมูลมาให้ผู้ให้บริการ” ไปสู่ “ลูกค้าสามารถใช้สิทธิส่งข้อมูลของตนเองให้ผู้ให้บริการได้” โดยข้อมูลที่อยู่ในขอบเขตของโครงการจะทยอยครอบคลุมทั้งข้อมูลจากภาคการเงินและนอกภาคการเงิน เช่น ข้อมูลเงินฝาก ข้อมูลการชำระเงิน ข้อมูลสินเชื่อ ข้อมูลการลงทุน ข้อมูลประกันภัย รวมถึงข้อมูลจากหน่วยงานอื่น เช่น ประวัติการใช้และชำระค่าน้ำ–ค่าไฟ เป็นต้น
ทั้งนี้ ธนาคารแห่งประเทศไทยได้เผยแพร่ หลักเกณฑ์ภายใต้โครงการ Your Data เพื่อรองรับการใช้สิทธิส่งข้อมูลในภาคสถาบันการเงิน ซึ่งสะท้อนให้เห็นว่าแนวคิดเรื่อง Data Portability กำลังขยับเข้าสู่การใช้งานจริง และจะกลายเป็นอีกหนึ่งองค์ประกอบสำคัญของ Digital Ecosystem ในภาคการเงิน
แล้ว NDID เกี่ยวข้องกับ Your Data อย่างไร?
เมื่อพูดถึง Data Sharing สิ่งหนึ่งที่ไม่สามารถแยกออกจากกันได้คือ Identity เพราะก่อนที่ระบบจะอนุญาตให้มีการใช้สิทธิส่งข้อมูล สิ่งที่ระบบต้องรู้ก่อนคือ “ใครกำลังเป็นผู้ใช้สิทธิ?”
ใน Use Case ที่เชื่อมต่อ Your Data ผ่าน NDID กระบวนการจึงสามารถมองเป็นการทำงานร่วมกันของ 3 ส่วนสำคัญ
1. Identity — คุณคือใคร?
ระบบต้องสามารถยืนยันตัวตนของผู้ที่กำลังดำเนินการได้ว่าเป็นบุคคลที่กล่าวอ้างจริง และจุดนี้เองคือบทบาทของ Digital Identity และ NDID
2. Consent — คุณอนุญาตอะไร?
เมื่อทราบแล้วว่าใครกำลังดำเนินการ ขั้นตอนถัดไปคือการทำให้ผู้ใช้เข้าใจและสามารถให้ความยินยอมต่อการใช้หรือส่งข้อมูลตามวัตถุประสงค์ที่กำหนด
3. Data Sharing — คุณต้องการส่งข้อมูลอะไร?
เมื่อผู้ใช้ได้รับการยืนยันตัวตนและให้ความยินยอมแล้ว จึงเข้าสู่กระบวนการส่งข้อมูลไปยังผู้ให้บริการที่ต้องการใช้ข้อมูลนั้น
ดังนั้น หากมองเป็นภาพรวม
NDID ช่วยตอบว่า “ใคร?”
Consent ช่วยตอบว่า “อนุญาตอะไร?”
Your Data ช่วยตอบว่า “ข้อมูลอะไรจะถูกส่งไปใช้ประโยชน์?”
นี่คือจุดที่ Digital Identity และ Data Sharing เริ่มกลายเป็น Journey เดียวกัน
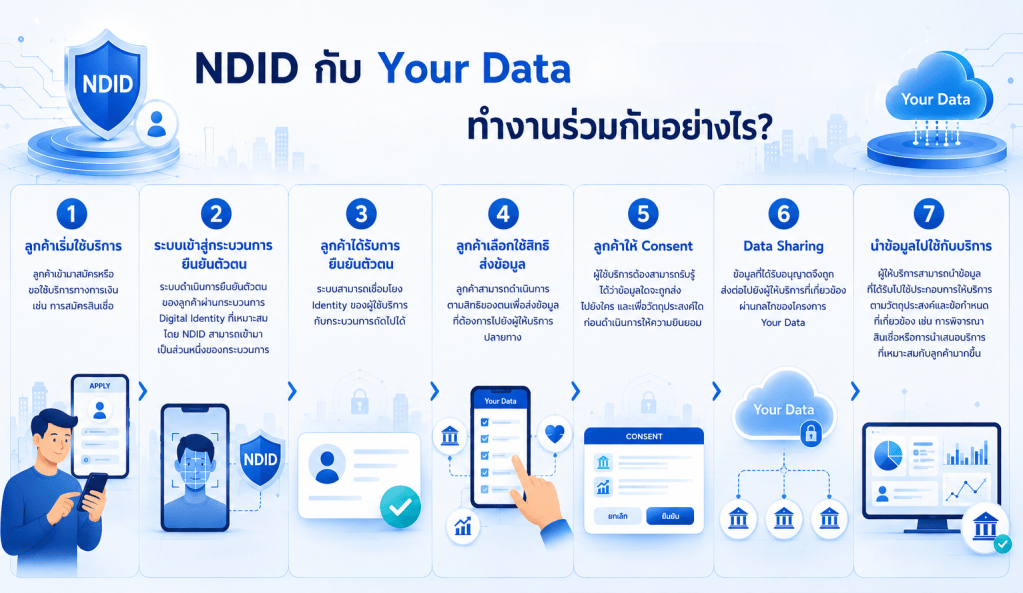
ปัจจุบัน กระบวนการทำธุรกรรมทางการเงินยุคใหม่ถูกแบ่งออกเป็น 2 ขั้นตอนหลัก:
-
Identity Verification (การพิสูจน์ตัวตน): ใช้บริการ eKYC ผ่านโครงข่าย NDID เพื่อพิสูจน์ตัวตนได้อย่างแม่นยำและปลอดภัยโดย
-
Data Sharing (การใช้สิทธิส่งมอบข้อมูล): เมื่อยืนยันตัวตนสำเร็จ ผู้ใช้บริการสามารถยินยอม (Consent) ให้ส่งข้อมูลผ่านโครงการ Your Data เพื่อนำข้อมูลข้ามหน่วยงานไปใช้สมัครบริการหรือขอสินเชื่อได้ทันทีแบบอัตโนมัติ

เมื่อทั้งสองส่วนทำงานร่วมกัน การส่งข้อมูลภายใต้แนวคิดอย่าง Your Data จึงไม่ได้เป็นเพียงการเชื่อมต่อระหว่างระบบ แต่เป็นกระบวนการที่ต้องเชื่อมโยง Identity, Authorization, Consent และ Data Sharing เข้าด้วยกัน
จากแนวคิดสู่การให้บริการจริง
ธนาคารพาณิชย์หลายแห่งได้เริ่มประกาศให้บริการรับและส่งข้อมูลภายใต้โครงการ Your Data ของธนาคารแห่งประเทศไทย (ธปท.) แล้ว และหลาย ธนาคาร กำลังอยู่ในช่วงเตรียมความพร้อมและจะเปิดให้บริการในเร็วๆ นี้ เช่น
- ธนาคารกสิกรไทย
- ธนาคารกรุงไทย
- ธนาคารกรุงเทพ
- ธนาคารกรุงไทยทีเอ็มบีธนชาต (ttb)
- ธนาคารเกียรตินาคินภัทร (KKP)
- ธนาคารแลนด์ แอนด์ เฮ้าส์ (LH Bank)
- ธนาคารทิสโก้
- ธนาคารไทยพาณิชย์
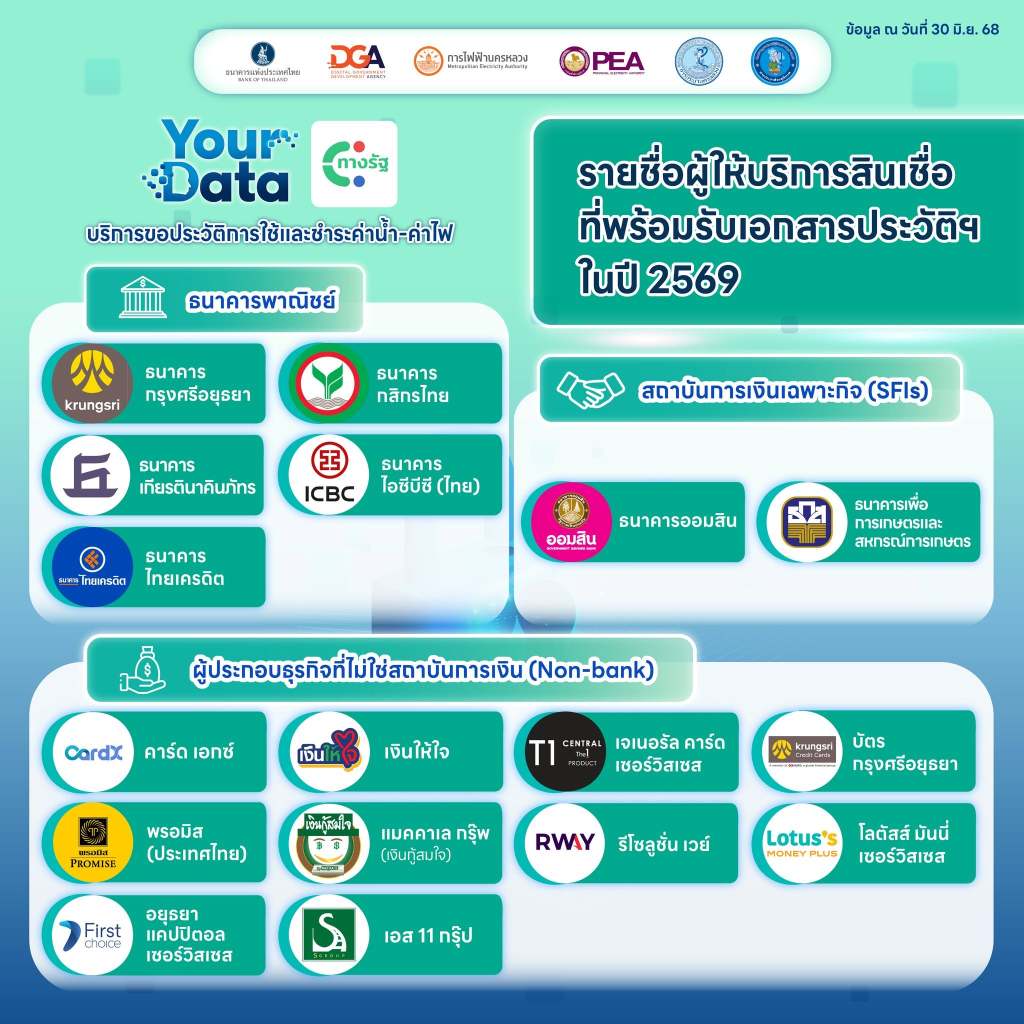
รายชื่อผู้ให้บริการ Your Data ทั้งธนาคาร และ non-bank
(source: FB : ธนาคารแห่งประเทศไทย – Bank of Thailand )
ภายใต้โครงการ Your Data ผู้ใช้บริการสามารถใช้สิทธิส่งข้อมูลของตนเองจากผู้ให้บริการรายหนึ่งไปยังอีกรายหนึ่ง เพื่อประกอบการสมัครหรือใช้บริการทางการเงินผ่านช่องทางดิจิทัล โดยการรับส่งข้อมูลจะอยู่ภายใต้หลักเกณฑ์ด้านการคุ้มครองข้อมูลส่วนบุคคล ความปลอดภัย และกฎหมายที่เกี่ยวข้อง โดยมีเนื้อหาและรายละเอียดช่องทางการส่งข้อมูล ดังนี้
| ประเภทข้อมูล ที่ผู้ใช้บริการสามารถใช้สิทธิส่งได้ตามความยินยอม |
รูปแบบกลไกการ ส่งข้อมูลทางดิจิทัล |
|
| ประเภทข้อมูล | รายละเอียดข้อมูล | |
| บัญชีเงินฝาก |
|
ผู้ใช้บริการสามารถใช้สิทธิส่งข้อมูลทางการเงินที่อยู่กับธนาคารพาณิชย์ไทย |
| การชำระเงินด้วย e-Money |
|
ผู้ใช้บริการสามารถใช้สิทธิส่งข้อมูลทางการเงินที่อยู่กับธนาคารพาณิชย์ไทย ให้ผู้ให้บริการรายอื่นผ่านช่องทางดิจิทัลด้วยวิธีอัตโนมัติ (Application Programming Interface: API) |
| การชำระเงินด้วยบัตรเครดิต |
|
ผู้ใช้บริการสามารถใช้สิทธิส่งข้อมูลทางการเงินที่อยู่กับธนาคารพาณิชย์ไทย ให้ผู้ให้บริการรายอื่นผ่านช่องทางดิจิทัลด้วยวิธีอัตโนมัติ (Application Programming Interface: API) |
| บัญชีสินเชื่อ |
|
ผู้ใช้บริการสามารถใช้สิทธิส่งข้อมูลทางการเงินที่อยู่กับธนาคารพาณิชย์ไทย ให้ผู้ให้บริการรายอื่นผ่านช่องทาง
|
* ประเภทข้อมูล ที่ผู้ใช้บริการสามารถใช้สิทธิส่งและสิทธิขอรับ จะแตกต่างไปในแต่ละธนาคาร โปรดศึกษารายละเอียด และเงื่อนไขของแต่ละธนาคารอีกครั้ง
** เนื้อหาและรายละเอียดช่องทางการรับส่งข้อมูลที่แจ้งนั้นอาจมีการเปลี่ยนแปลงในอนาคต ซึ่งผู้ใช้บริการสามารถศึกษาข้อมูลที่เป็นปัจจุบันจากช่องทางเว็บไชต์ของธนาคาร หรือเว็บไซต์ธนาคารแห่งประเทศไทย (โครงการ Your Data)
ธุรกิจควรเตรียมอะไร เมื่อ Your Data กำลังเข้าสู่การใช้งานจริง?
Your Data ไม่ได้เข้ามาเปลี่ยนเฉพาะ Data Sharing แต่ยังสามารถส่งผลต่อการออกแบบ Digital Onboarding และ Customer Journey ของธุรกิจด้วย ดังนั้น การเตรียมตัวของธุรกิจจึงไม่ควรจำกัดอยู่เพียงการเชื่อมต่อ API หรือเตรียมระบบรับข้อมูล แต่ควรเริ่มตั้งแต่การออกแบบ Customer Journey
1. ออกแบบ Identity Journey ให้รองรับ Data Journey
ธุรกิจควรรู้ว่าในแต่ละจุดของบริการ ลูกค้าคือใคร ต้องยืนยันตัวตนในระดับใด และ Identity ที่ได้จะถูกนำไปเชื่อมต่อกับกระบวนการใดต่อ
โดยเฉพาะ Use Case ที่ต้องเชื่อมต่อ Your Data ผ่าน NDID ควรออกแบบตั้งแต่ Identity Verification ไปจนถึง Data Sharing ให้เป็น Journey เดียวกัน
2. ออกแบบ Consent ให้เป็นส่วนหนึ่งของ Product Experience
Consent ไม่ควรเป็นเพียงข้อความทางกฎหมายที่ผู้ใช้ต้องกด “ยอมรับ” แต่ควรทำให้ผู้ใช้เข้าใจอย่างชัดเจนว่า
กำลังอนุญาตอะไร → ข้อมูลอะไร → ส่งให้ใคร → เพื่ออะไร
ดังนั้น การออกแบบ Consent ที่ดีจึงเป็นทั้งเรื่องของ Compliance และ User Experience ด้วยเช่นกัน
3. เตรียม Data Integration และ Security
ความปลอดภัยของข้อมูลคือสิ่งที่สำคัญเป็นอันดับต้นๆ ดังนั้น ระบบจะต้องสามารถรองรับการรับส่งข้อมูลจากแหล่งที่เกี่ยวข้อง รวมถึงมีการควบคุมสิทธิ์ การรักษาความปลอดภัย และการจัดการข้อมูลอย่างเหมาะสม
4. เตรียมระบบให้เชื่อมต่อและตรวจสอบได้
เมื่อ Identity, Consent และ Data Sharing เชื่อมต่อกัน ระบบต้องสามารถรองรับมากกว่าแค่การเชื่อมต่อข้อมูล องค์กรจึงควรพิจารณาในเรื่องของ Data Flow, Access Control, Security ไปจนถึง Audit Trail ตั้งแต่ขั้นตอนออกแบบ เพื่อให้สามารถขยายบริการในอนาคตได้โดยไม่ต้องกลับมาออกแบบกระบวนการใหม่ทั้งหมด และเพื่อรองรับทั้งการตรวจสอบ การบริหารความเสี่ยง และการแก้ไขปัญหาที่อาจเกิดขึ้นได้
ตัวอย่างสิ่งที่ธุรกิจต้องเตรียมความพร้อม ได้แก่
- การยืนยันตัวตนของเจ้าของข้อมูล
- การจัดการ Consent และสิทธิ์ในการส่งข้อมูล
- การระบุประเภทและวัตถุประสงค์ของข้อมูลที่ถูกส่ง
- การเชื่อมต่อข้อมูลกับระบบที่เกี่ยวข้อง
- การรักษาความปลอดภัยและการจัดการข้อมูล
- การตรวจสอบและติดตามกระบวนการย้อนหลัง
BeID และการเตรียมความพร้อมสำหรับ Your Data
BeID สามารถช่วยธุรกิจออกแบบและพัฒนา Solution ด้าน Digital Identity ให้เหมาะกับ Use Case และ Customer Journey ของแต่ละองค์กร
ด้วยความเชี่ยวชาญด้าน NDID และ Digital Identity BeID สามารถช่วยธุรกิจออกแบบและเชื่อมต่อ Solution ให้เหมาะกับแต่ละ Use Case ตั้งแต่การเชื่อมต่อ NDID ในบทบาท IdP, RP และ AS ไปจนถึงเทคโนโลยีและกระบวนการที่เกี่ยวข้องกับ Digital Identity เช่น e-KYC, Dip Chip, ePassport, ICAO PKD Integration, Liveness Detection, Facial Recognition, KYB, Authentication และ Consent Management
เป้าหมายของเรา จึงไม่ใช่เพียงทำให้ธุรกิจ
มีระบบที่ “ยืนยันตัวตนได้” แต่คือ การช่วยให้
การพิสูจน์และยืนยันตัวตน เป็นส่วนหนึ่งของบริการ
ที่สามารถทำงานได้จริง และพร้อมต่อยอด
เมื่อ Data Ecosystem เปลี่ยนแปลงไป
หากท่านกำลังมองหา ผู้ให้คำปรึกษาและพัฒนาระบบงาน On-Boarding e-KYC ด้วยมาตรฐาน IAL 2.3 สำหรับบุคคลธรรมดา และนิติบุคคล แบบครบเครื่อง เพื่อยกระดับการให้บริการที่ปลอดภัยยิ่งขึ้น เพียง ติดต่อ BeID เพื่อรับคำปรึกษาเพิ่มเติมได้ทันที
Source:
ข้อมูลเกี่ยวกับโครงการ Your Data และแนวทางการใช้สิทธิส่งข้อมูล อ้างอิงจากแหล่งข้อมูลต่อไปนี้
- ธนาคารแห่งประเทศไทย: โครงการ Your Data
ข้อมูลภาพรวม วัตถุประสงค์ และแนวคิดของโครงการ Your Data ภายใต้การพัฒนา Open Data ในภาคการเงินของประเทศไทย - ธนาคารแห่งประเทศไทย: ออกหลักเกณฑ์ภายใต้โครงการ Your Data
ข้อมูลเกี่ยวกับหลักเกณฑ์และการดำเนินโครงการ เพื่อให้ประชาชนและผู้ประกอบการสามารถใช้สิทธิส่งข้อมูลในภาคสถาบันการเงิน - ธนาคารกสิกรไทย: การให้บริการรับส่งข้อมูลภายใต้โครงการ Your Data
ตัวอย่างการให้บริการรับส่งข้อมูลของผู้ให้บริการภายใต้โครงการ Your Data


